EL PAIS
¡Impuestazo en el tapete! El director de la DGII defiende con garras el alza del marbete tras duras críticas por editorial «Palo Asechao»

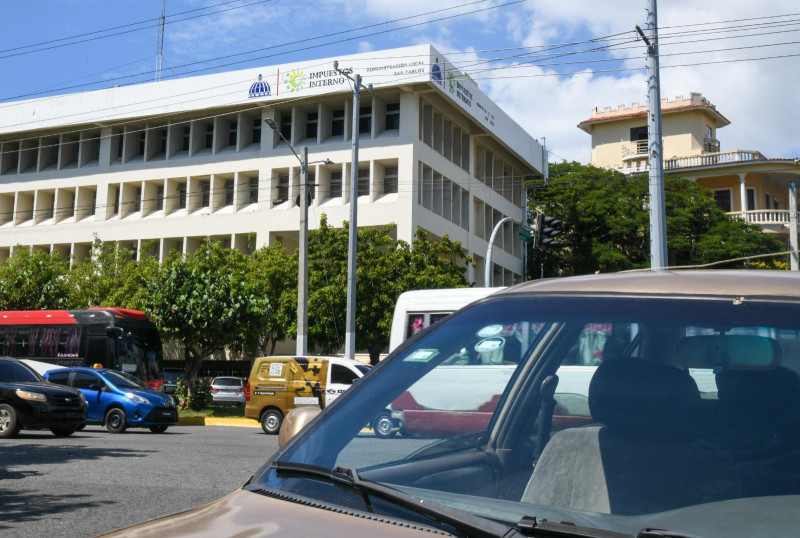
Santo Domingo.– En medio de una encendida ola de indignación ciudadana y fuertes reproches por el costo de la vida, el director general de Impuestos Internos (DGII), Pedro Urrutia Sangiovanni, salió al paso de los cuestionamientos y defendió con firmeza la resolución que dispone el aumento en las tarifas del Impuesto de Circulación Vehicular (marbete), asegurando que la medida no constituye ninguna «reforma tributaria encubierta».
Mediante una misiva remitida al director del periódico Listín Diario, Miguel A. Franjul, en respuesta al contundente editorial titulado «Palo Asechao» (publicado el 31 de octubre de 2026), el titular del órgano recaudador precisó que la Resolución núm. DDG-AR1-2026-00009 obedece a un mandato estricto del Párrafo III del Artículo 15 de la Ley 253-12, el cual faculta a la institución a actualizar los montos fijos del tributo tomando como referencia el índice de inflación publicado por el Banco Central de la República Dominicana. Urrutia Sangiovanni recordó que los valores del marbete permanecían congelados sin variación desde el año 2016 y enfatizó que el reajuste aplicado se encuentra sustancialmente por debajo de la inflación acumulada en dicho decenio.
DGII niega infracción al Presupuesto General del Estado
Frente a las acusaciones de que el incremento busca engordar de forma extemporánea los ingresos fiscales, el funcionario aclaró que existe una diferencia legal entre las proyecciones presupuestarias y las obligaciones fijadas por ley. «Una mayor recaudación derivada de su cumplimiento no constituye, por sí misma, una infracción presupuestaria. Comprendemos la preocupación por el efecto de cualquier ajuste sobre la economía familiar, pero la institución preservó el esquema simplificado de cobro en lugar de aplicar el 1 % del valor del vehículo que contempla la ley original», concluyó Urrutia Sangiovanni, intentando sofocar el malestar social generado por la medida tributaria.


¡Desolación nacional! Ola implacable de feminicidios deja al menos 110 huérfanos y 77 mujeres masacradas en República Dominicana durante 2026
Santo Domingo.– Una sobrecogedora y espeluznante crisis social continúa devorando los hogares dominicanos. Según un desgarrador informe de la Fundación...

¡Guerra a los tapones! El Intrant anuncia semáforos inteligentes para 2027, carril obligatorio para camiones y exigencia de licencia para comprar motores
Santo Domingo.– En un ambicioso y urgente esfuerzo por rescatar del colapso vial al Gran Santo Domingo, el director ejecutivo...

¡Cónclave en Funglode! Leonel Fernández propone crear un código de comunicación para blindar las plataformas digitales y sacar los delitos de prensa del Código Penal
Santo Domingo.– En un profundo y acucioso debate sobre los límites de la democracia digital y las libertades públicas, el...

¡Impuestazo en el tapete! El director de la DGII defiende con garras el alza del marbete tras duras críticas por editorial «Palo Asechao»
Santo Domingo.– En medio de una encendida ola de indignación ciudadana y fuertes reproches por el costo de la vida,...

¡Impuestazo en el tapete! El director de la DGII defiende con garras el alza del marbete tras duras críticas por editorial «Palo Asechao»
Santo Domingo.– En medio de una encendida ola de indignación ciudadana y fuertes reproches por el costo de la vida,...

¡Fraude al descubierto! Sorprenden con las manos en la masa a dos técnicos contratistas reconectando luz de forma ilegal en San Cristóbal
San Cristóbal.– En una contundente acción contra el fraude eléctrico y las maniobras clandestinas que desangran al sistema energético nacional,...

¡Guerra jurídica y ambiental en el Cibao! Acudirán a los tribunales para paralizar la Autopista del Ámbar por supuestas ilegalidades
Santiago.– En una encendida confrontación que amenaza con frenar una de las obras de infraestructura vial más ambiciosas del Gobierno...

¡Escándalo judicial en Santiago! Aplazan para enero de 2027 juicio contra 11 policías acusados de la masacre extrajudicial en La Barranquita
Santiago.– En un revés procesal que prolonga la impunidad y mantiene en vilo a la opinión pública, el Primer Juzgado...

¡Colapso en la educación pública del Cibao! Escuelas despachan a los niños al mediodía por falta de agua y papel sanitario tras 6 meses sin fondos
Santiago.– En una contundente y desgarradora denuncia que pone al desnudo una profunda crisis en el sistema educativo nacional, la...

¡Creciente indignación nacional! Redadas letales e «intercambios de disparos» desatan clamor contra el Gobierno, Faride Raful y el director de la Policía
Santo Domingo.– En una contundente escalada de reproche social e institucional que coloca al Gobierno dominicano contra las cuerdas, líderes...