Home
¡Pedir prestado sale más caro! Tasas de los préstamos bancarios suben en República Dominicana

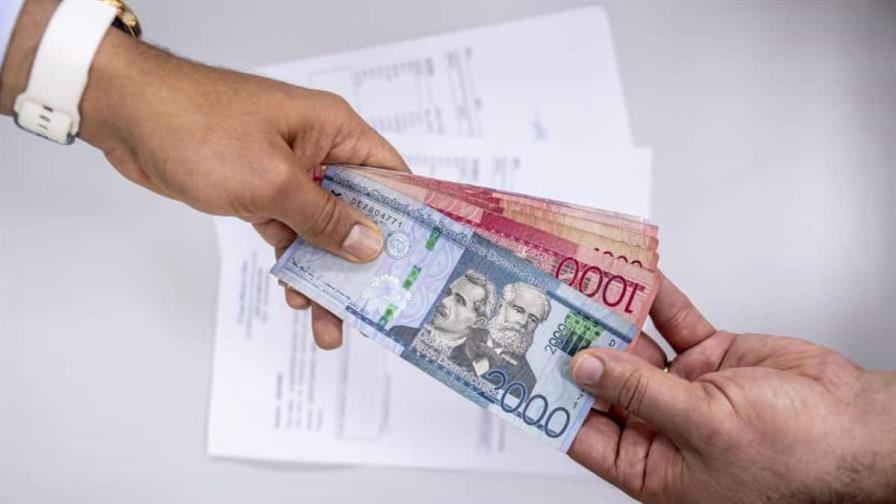
Santo Domingo. – Las tasas de interés de los préstamos bancarios en República Dominicana han aumentado gradualmente en lo que va de año, especialmente en los créditos de consumo y personales, en un escenario marcado por la inflación, la liquidez del mercado y las condiciones de la política monetaria.
De acuerdo con datos del Banco Central de la República Dominicana (BCRD), la tasa ponderada de la banca múltiple pasó de un promedio de 13.59 % en enero a 13.79 % en julio, para un incremento acumulado de 0.20 puntos porcentuales.
El comportamiento, sin embargo, no ha sido igual para todos los tipos de financiamiento. Mientras los préstamos personales y de consumo han registrado aumentos importantes, las tasas hipotecarias han mostrado una tendencia a la baja.
Préstamos de consumo y personales son los que más se encarecen
Los préstamos de consumo y personales registraron uno de los mayores incrementos durante el período analizado.
En julio, la tasa promedio se situó en 18.60 %, frente al 18.51 % registrado en junio, lo que representa un aumento mensual de 0.09 puntos porcentuales.
Si se compara con enero, cuando la tasa era de 16.23 %, el incremento alcanza 2.37 puntos porcentuales.
Esto significa que los consumidores que recurren a préstamos personales, tarjetas de crédito u otros tipos de financiamiento destinados al consumo enfrentan actualmente un costo financiero mayor que al inicio del año.
Tasas de los préstamos comerciales también registran cambios
En el segmento comercial, la tasa promedio alcanzó 12.65 % en julio, superior al 12.52 % registrado en junio.
No obstante, al comparar con enero se observa una ligera disminución, ya que al inicio del año la tasa promedio para los préstamos comerciales se ubicaba en 12.68 %.
En términos acumulados, por tanto, el comportamiento de este segmento ha sido más estable que el observado en los créditos personales y de consumo.
Préstamos hipotecarios bajan y ofrecen un panorama diferente
El comportamiento de los préstamos hipotecarios contrasta con el resto de los segmentos.
En julio, la tasa promedio hipotecaria se situó en 11.71 %, lo que representa una reducción de 0.19 puntos porcentuales frente al 11.90 % de junio.
Además, la tasa registró una disminución de 0.22 puntos porcentuales respecto al 11.93 % registrado en enero, convirtiéndose en uno de los segmentos con mejor comportamiento para los consumidores que buscan financiamiento para adquirir una vivienda.
¿Por qué suben las tasas de los préstamos si baja la tasa del Banco Central?
El comportamiento de las tasas bancarias plantea una pregunta clave: ¿por qué aumentan los intereses de los préstamos si la tasa de política monetaria del Banco Central se ha mantenido en 5.25 % anual desde noviembre de 2025?
Economistas consultados atribuyen la situación a diferentes factores relacionados con la inflación, la liquidez disponible en la economía y la manera en que los cambios de la política monetaria se trasladan al sistema financiero.
Juan Ariel Jiménez: menor liquidez presiona las tasas bancarias
El economista Juan Ariel Jiménez considera que el comportamiento de las tasas de los préstamos está relacionado con el aumento de la inflación registrado durante el año.
Según explica, el Banco Central puede mantener estable o reducir su tasa de referencia mientras adopta medidas que restringen la cantidad de dinero disponible en la economía, con el objetivo de mantener el control sobre variables como el tipo de cambio.
“El BCRD hace una cosa con la tasa de referencia y otra cosa con los agregados monetarios; si se reduce la liquidez, aunque mantengan las tasas de referencia, por supuesto que la banca subirá la tasa pasiva y activa”, observa Jiménez.
Esta dinámica puede provocar que las entidades financieras eleven el costo de captar recursos y, posteriormente, trasladen parte de ese aumento a las tasas que cobran a los clientes por sus préstamos.
Rafael Espinal habla de volatilidad en la banca múltiple
El economista Rafael Espinal ofrece una explicación diferente y señala que existe cierta volatilidad en el mercado de la banca múltiple.
A su juicio, uno de los elementos que incide es el traspaso lento de la tasa de política monetaria hacia las tasas de interés de la banca comercial, un fenómeno que se ha observado durante varios años y que cobró mayor relevancia después de la pandemia.
Espinal también señala que tanto las entidades bancarias como el Gobierno, a través del Banco Central y el Ministerio de Hacienda, han colocado bonos con tasas relativamente elevadas, una situación que influye en el comportamiento general de las tasas en el mercado financiero.
¿Qué puede pasar con las tasas de interés?
Los economistas consultados coinciden en que la tasa de política monetaria de República Dominicana podría mantenerse estable si la Reserva Federal de Estados Unidos (FED) tampoco introduce cambios significativos en su tasa de referencia.
La evolución de la inflación, la liquidez del sistema financiero y las decisiones de los bancos centrales continuarán siendo factores determinantes para el comportamiento de las tasas de interés locales.
Hipotecas podrían seguir siendo la opción más favorable
En medio del aumento de las tasas de algunos tipos de préstamos, los financiamientos hipotecarios presentan un panorama relativamente más favorable.
Rafael Espinal considera que las tasas hipotecarias podrían mantenerse en niveles inferiores e incluso continuar disminuyendo, debido a que este tipo de financiamiento está respaldado por una garantía real, lo que representa un menor nivel de riesgo para las entidades bancarias.
Para los consumidores, la diferencia entre las tasas de los distintos productos financieros resulta especialmente relevante al momento de decidir si asumir un nuevo préstamo.
En definitiva, el comportamiento de las tasas de préstamos bancarios en República Dominicana refleja un escenario en el que inflación, liquidez, política monetaria y condiciones del mercado financiero se combinan para determinar cuánto cuesta pedir dinero prestado. Y, por ahora, el bolsillo parece ser quien recibe la factura.




¡Un dolor que no caduca! La diáspora dominicana prepara homenaje a las víctimas del fatídico Vuelo 587
A pocos días de que se cumpla un nuevo aniversario de aquella mañana trágica que paralizó a la comunidad criolla...

¡Con los santos no se meta! Arabia Saudí advierte a los hutíes que pagarán caro por atacar lugares sagrados
El Consejo de Ministros de Arabia Saudí sacó la artillería verbal este martes y lanzó un directo al mentón de...

¡Batas colgadas y pasillos vacíos! Paro del CMD deja en el aire a cientos de pacientes en la red pública
Los pasillos de los principales hospitales del Gran Santo Domingo y la provincia de Barahona amanecieron desiertos este martes, luego...

¡El sudor más caro de la historia! Subastan en 14 millones de dólares la camiseta del "Último Baile" de Michael Jordan
La leyenda de Michael Jordan sigue rompiendo récords fuera de la cancha y esta vez rompió la banca internacional. Una...

¡Apretando el cinturón pero bajo control! La inflación interanual marca un 5.12 % en septiembre
El costo de la vida le dio un respiro mínimo al bolsillo dominicano durante el mes de septiembre, luego de...

¡A temblar se ha dicho! Un sismo de 4.4 sacude las costas de Ecuador y le saca un susto de mañanita a Manabí
La tierra volvió a menearse en la costa ecuatoriana la mañana de este martes 13 de octubre, luego de que...

¡Le bajaron la línea! Trump despacha a su embajadora en Grecia tras bochornosos escándalos de corrupción y viajes de lujo
El presidente de Estados Unidos, Donald Trump, le dio un picazo diplomático a su embajadora en Grecia, Kimberly Guilfoyle, al...

¡Dominicana sienta sus reales en Italia! Abinader inaugura el salón República Dominicana en la sede de la FAO en Roma
El presidente Luis Abinader dejó inaugurado este martes el elegante salón República Dominicana en la mismísima sede de la Organización...

¡Alianza en el hielo! China y Rusia se dan la mano para controlar el mar y abrir paso en el Ártico
China y Rusia decidieron apretar el paso para blindar su cooperación marítima y desarrollar a toda marcha nuevas rutas comerciales...

¡Derrapó la cadena de frío! Hackers achicharran congeladores en supermercados europeos y provocan pérdidas millonarias
Un ciberataque sin precedentes sacudió este lunes a las principales cadenas de supermercados de Francia, Bélgica y Países Bajos, provocando...